Basic Loan Calc
Trisamoca Tacamtun
- 0.0
- 0.00 Değerlendirme
- 1.00M
- İndirme sayısı
- Free
- Fiyat
Ekran Görüntüleri
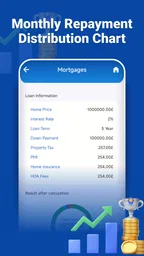
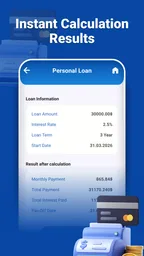
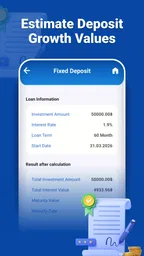
Basic Loan Calc Artıları ve Eksileri
Artıları
- Kredi taksitlerini hızlıca hesaplamak için sade ve anlaşılır bir arayüz sunar.
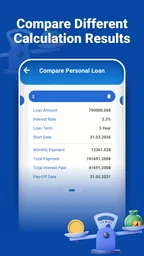
- Farklı faiz oranlarını deneyerek ödeme planlarını kolayca karşılaştırabilirsiniz.
- Karmaşık finans bilgisi gerektirmeden temel kredi maliyetlerini gösterir.
- Hesaplama sonuçları, bütçe planlaması yaparken pratik bir başlangıç sağlar.
- Küçük boyutu sayesinde cihazda fazla depolama alanı kullanmaz.
Eksileri
- Banka komisyonları, vergiler ve sigorta gibi ek masrafları hesaba katmayabilir.
- Sonuçlar yalnızca tahmini olabilir; bankaların gerçek ödeme planları farklılaşabilir.
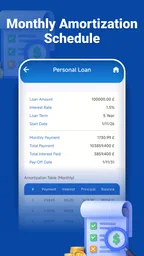
- Gelişmiş amortisman tabloları veya ayrıntılı raporlama seçenekleri sınırlı olabilir.
- Kur değişimi ve değişken faizli krediler için yeterli destek sunmayabilir.
- Güncel banka kampanyaları veya kişiselleştirilmiş kredi teklifleri sağlamaz.
 Analiz eden All-app
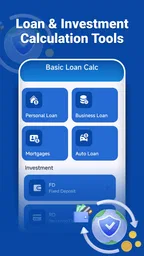
Basic Loan Calc, kredi ve mevduat hesaplarını hızlıca görmek isteyenler için hazırlanmış sade bir finans uygulaması. Benim kullanımımda en güçlü tarafı, uzun açıklamalar arasında kaybolmadan temel bir tahmin ekranına ulaşabilmek oldu. Uygulama; kredi tahmini, vadeli mevduat ve düzenli mevduat senaryolarını simüle etmeye odaklanıyor. Bu nedenle banka seçimi yaptıran, başvuru sürecini yöneten ya da kişisel bütçeyi baştan sona takip eden kapsamlı bir finans asistanı gibi düşünmemek gerekiyor.
İlk izlenimim şu oldu: Basic Loan Calc, karar vermeden önce kaba hesabı görmek için kullanışlı; kesin finansal sonuç için tek başına yeterli değil. Aylık ödeme fikrini anlamak, belirli bir birikimin vadede nasıl görünebileceğini kabaca karşılaştırmak veya düzenli para ayırmanın etkisini incelemek isteyenler için pratik bir başlangıç sunuyor. Buna karşılık, farklı bankaların gerçek tekliflerini yan yana koymak, vergi ve masraf ayrıntılarını hesaba katmak ya da ayrıntılı yatırım planı oluşturmak isteyen kullanıcılar daha gelişmiş araçlara ihtiyaç duyabilir.
Günlük kullanımda öne çıkan hesaplama yaklaşımı
Uygulamayı değerlendirirken en yararlı bulduğum nokta, kredi ve mevduat tarafını aynı finansal düşünme çerçevesinde ele almasıydı. Kredi ekranında insanın ilk sorduğu soruya, yani “Bu borcun aylık yükü ne olur?” sorusuna yaklaşmaya çalışıyor. Mevduat tarafında ise “Paramı belirli bir süre bekletirsem nasıl bir sonuçla karşılaşırım?” veya “Düzenli olarak para eklersem tablo nasıl değişir?” gibi sorulara odaklanıyor.
Bu ayrım özellikle finansal terimlere hâkim olmayan kişiler için önemli. Bir banka sayfasında faiz oranı, vade, toplam geri ödeme ve farklı ücretler aynı anda gösterildiğinde, hangi rakamın günlük bütçeyi etkilediğini anlamak zorlaşabiliyor. Basic Loan Calc gibi daha dar amaçlı bir hesaplayıcı, ilk aşamada yalnızca senaryoyu kurmaya yardım ediyor. Ben bunu, bir ürün satın almadan önce telefondaki hesap makinesini açıp birkaç ihtimali denemenin daha düzenli hâli gibi görüyorum.
Örneğin aylık geliri düzenli olan bir kullanıcı, almak istediği bir ürün veya hizmet için kredi kullanmayı düşünüyorsa önce farklı vade seçeneklerini zihninde karşılaştırabilir. Daha uzun vade aylık yükü hafifletebilir, ancak toplam geri ödeme açısından aynı sonucu vermeyebilir. Uygulamanın asıl değeri burada ortaya çıkıyor: Kullanıcıyı yalnızca “ayda ne kadar?” sorusuna değil, “bu seçimin toplam etkisi ne olabilir?” sorusuna da bakmaya teşvik ediyor.
Mevduat simülasyonu da benzer şekilde tek bir rakama bakmak yerine zaman ve düzenlilik ilişkisini düşünmeye yardımcı oluyor. Birikimi olan kişi, vadeli senaryoyu inceleyebilir; her ay kenara para koyan kişi ise düzenli mevduat yaklaşımını değerlendirebilir. Düzenli birikim hesabını tek seferlik para yatırma hesabından ayrı düşünmek, uygulamanın günlük finans kararlarında işe yarayan daha az görünür katkılarından biri.
Gerçekçi bir ev bütçesi senaryosunda nasıl işe yarıyor?
Diyelim ki bir kullanıcı birkaç ay sonra taşınmayı planlıyor ve elindeki parayı vadeli bir hesapta değerlendirmeyi düşünüyor. Aynı zamanda her ay maaşından sabit bir miktarı birikime ekleyebiliyor. Bu kişi yalnızca başlangıç parasını hesaplayan bir araç kullanırsa düzenli katkıların etkisini gözden kaçırabilir. Basic Loan Calc’ın düzenli mevduat simülasyonu, bu planı ayrı bir senaryo olarak düşünmeye imkân veriyor.
Haber Masamızdan Diğer Yazılar
CapCut, Video Düzenlemeyi Kolaylaştırırken İçerik Kültürünü de Şekillendiriyor
1Weather, Hava Tahminini Günlük Planlara Taşıyor
OmeTV’de Rastlantı Kolay, Kontrol Kimin Elinde?
Benim Konuşan Angela'm: Sevimli Bakım Rutini, Sınırlı Oyun Derinliği
Tom’un Koşusu Aynı, Telefonda Oynama Alışkanlığı Değişiyor
Futbol Menajerliğinden Flip Diving’e: Kısa Atlayışların Ritmine Geçiş
Ben böyle bir durumda önce yalnızca mevcut birikimle oluşabilecek tabloya bakardım. Ardından her ay eklenen miktarı değiştirerek, hedefe ulaşmada vadenin mi yoksa düzenli katkının mı daha belirleyici olduğunu karşılaştırırdım. Bu, uygulamanın doğrudan “şunu yap” demesinden daha yararlı bir kullanım biçimi; çünkü kararın sorumluluğunu kullanıcıda bırakırken seçenekleri görünür hâle getiriyor.
Kredi tarafında da benzer bir iş akışı uygulanabilir. Önce aylık bütçenin zorlanmayacağı bir ödeme düzeyi belirlenir, sonra vade değiştirildiğinde toplam yükün nasıl farklılaştığına bakılır. Buradaki önemli tavsiyem, sonucu tek seferde kabul etmemek. Aynı senaryoyu küçük değişikliklerle birkaç kez denemek, özellikle yüksek tutarlı borçlarda ilk bakışta fark edilmeyen trade-off’ları ortaya çıkarabilir.
Uygulamanın sade olması neden avantaj sağlıyor?
Basic Loan Calc’ın geliştiricisi Trisamoca Tacamtun. Uygulama finans kategorisinde yer alıyor ve ücretsiz sunuluyor. Bu, hesaplama mantığını denemek isteyen kullanıcı için giriş engelini düşük tutuyor. Uygulamanın mağaza kısa açıklamasında “Basic Loan Calc” ifadesi kullanılsa da kapsamı yalnızca kredi taksidine indirgemek doğru olmaz; vadeli ve düzenli mevduat simülasyonları da deneyimin önemli parçaları.
Benzer kategorideki banka uygulamaları genellikle kendi ürünlerini öne çıkarır. Bu durum gerçek teklif görmek açısından avantajlı olabilir, fakat kullanıcıyı tek kurumun faiz ve koşullarıyla sınırlayabilir. Basic Loan Calc’ın daha genel hesaplama yaklaşımı, belirli bir bankanın müşterisi olmadan önce düşünme aşamasında işe yarıyor. Öte yandan banka uygulamalarının sunduğu güncel oran, başvuru uygunluğu ve sözleşme ayrıntıları gibi bilgiler burada aynı işlevi görmez. Genel simülasyon ile gerçek banka teklifi arasındaki farkı bilerek kullanmak gerekiyor.
Finans takip uygulamalarıyla karşılaştırıldığında da farklı bir yerde duruyor. Bütçe uygulamaları harcama kategorileri, gelir-gider geçmişi ve aylık limitler konusunda daha başarılı olabilir. Basic Loan Calc ise bütün finansal hayatı izlemek yerine belirli bir kredi veya mevduat sorusuna cevap arıyor. Bu dar kapsam, bazı kullanıcılar için eksiklik; benim açımdan ise doğru soruya odaklanıldığında hız kazandıran bir tercih.
Sonuçları okurken dikkat edilmesi gereken noktalar
Bir hesaplayıcının verdiği sonuç, girilen varsayımlar kadar anlamlıdır. Faiz oranı, vade, başlangıç tutarı ve düzenli katkı gibi değerlerden biri gerçeği yansıtmıyorsa, ekrandaki sonuç da gerçek hayattaki tabloyu temsil etmeyebilir. Bu yüzden uygulamayı kullanırken ilk çıkan rakamı kesin ödeme veya kesin kazanç gibi yorumlamamak gerekir.
Özellikle kredi hesaplarında aylık ödeme ile toplam geri ödeme birbirine karıştırılmamalı. Aylık rakam bütçenin kısa vadeli yükünü gösterirken, toplam rakam borcun bütün dönem boyunca nasıl bir maliyet oluşturabileceğine dair daha geniş bir fikir verir. Bir senaryoyu değerlendirirken yalnızca aylık ödemenin düşük olmasına bakmak, uzun vadeyi olduğundan daha ucuz sanma riskini taşır.
Mevduat tarafında da ekranda görülen tahmini tutarı bankanın kesin olarak ödeyeceği miktar gibi almamak gerekir. Gerçek sonuç; ürün koşullarına, oran değişikliklerine, vergi uygulamalarına ve hesaplama yöntemine bağlı olabilir. Uygulamanın güçlü yanı, bu değişkenleri düşünmek için hızlı bir çerçeve sunması; zayıf yanı ise bu çerçevenin profesyonel danışmanlık veya resmi banka hesap özeti yerine geçmemesi.
Benim önerim, aynı planı iyimser ve temkinli iki ayrı varsayımla denemek. Örneğin daha yüksek bir getiri beklentisinin yanında daha düşük bir oranla da hesap yapmak, hedefin ne kadar hassas olduğunu gösterir. Kredi için de aylık bütçenin tamamını kullanmak yerine, beklenmedik giderlere alan bırakan bir ödeme sınırıyla senaryo kurmak daha sağlıklı olur. Bu yaklaşım uygulamanın kendisinde ayrı bir özellik aramadan, mevcut hesaplama mantığından daha fazla yararlanmayı sağlıyor.
Kimler için iyi bir seçim, kimler başka uygulamaya bakmalı?
Basic Loan Calc, kredi kullanmayı düşünen ama henüz hangi seçeneğin bütçesine uyduğunu anlamaya çalışan kişiler için iyi bir başlangıç. İlk kez kredi araştıran bir kullanıcı, karmaşık finans ekranlarına girmeden vade ve ödeme ilişkisini kavrayabilir. Aynı şekilde birikimini değerlendirmek isteyen ve düzenli eklemelerin etkisini görmek isteyen kişiler de uygulamadan yararlanabilir.
Öğrenciler, yeni işe başlayanlar veya aylık gelirini daha dikkatli planlamak isteyenler için ücretsiz olması ayrıca pratik. PEGI 3 yaş derecelendirmesiyle sunulması, uygulamanın genel kullanım açısından geniş bir yaş grubuna uygun biçimde listelendiğini gösteriyor; yine de kredi ve yatırım kararlarında yaşa bakılmaksızın yetişkin sorumluluğu ve doğru bilgi kontrolü önemini koruyor.
Uygulama, birden fazla borcu aynı anda yöneten kullanıcılar için daha sınırlı kalabilir. Kredi kartı borcu, ihtiyaç kredisi, taşıt kredisi ve günlük giderleri tek bir tabloda görmek isteyen biri için bütçe takip uygulaması veya elektronik tablo daha uygun olabilir. Aynı şekilde, farklı bankaların güncel tekliflerini karşılaştırmak isteyen kullanıcı doğrudan bankaların resmi hesaplama ekranlarını da incelemeli.
Profesyonel yatırımcılar ya da ayrıntılı nakit akışı planı hazırlayan kişiler açısından da bu araç temel seviyede kalabilir. Çünkü böyle bir kullanıcı yalnızca başlangıç tutarı ve vade ilişkisini değil, farklı ürünlerin koşullarını, risklerini ve değişken oranlarını birlikte değerlendirmek ister. Basic Loan Calc’ın değeri, uzman analizinin yerine geçmesinde değil, uzman analize gitmeden önce soruyu netleştirmesinde.
Telefon üzerinde kullanım deneyimi ve sürüm değerlendirmesi
Uygulamanın mevcut sürümü 1.2.0.0 ve minimum işletim sistemi gereksinimi Android 9. Bu ayrıntı, daha eski bir Android cihaz kullananların yükleme öncesinde uyumluluğu kontrol etmesini önemli hâle getiriyor. Android 9 veya daha yeni bir sistem kullanan, yalnızca temel kredi ve mevduat simülasyonlarına ihtiyaç duyan biri için erişilebilir bir seçenek olarak değerlendirilebilir.
Bir milyonun üzerinde kuruluma ulaşmış olması, uygulamanın yalnızca çok dar bir kullanıcı grubuna hitap etmediğini düşündürüyor. Ancak kurulum sayısı tek başına hesaplamaların her finansal durumda doğru veya yeterli olduğu anlamına gelmez. Ben uygulamanın yaygın kullanılmasını, denemek için güven verici bir işaret olarak görürüm; karar verirken yine de girilen oranları ve gerçek ürün koşullarını ayrıca kontrol ederim.
Ücretsiz olması, farklı senaryoları tekrar tekrar denemek açısından rahatlık sağlıyor. Bir hesaplama aracında bu önemli bir avantaj; çünkü kullanıcı tek bir sonuçla yetinmek yerine vade, katkı ve tutar değişikliklerini karşılaştırabiliyor. Fakat ücretsiz bir simülasyonun gerçek banka sözleşmesindeki tüm ayrıntıları kapsamasını beklemek doğru olmaz. Bu nedenle uygulamayı araştırmanın ilk basamağı olarak konumlandırmak en sağlıklı yaklaşım.
Benim kullanım tarzımda en verimli yöntem, uygulamayı kısa bir karar oturumunda kullanmak olurdu: Önce hedefi yazılı olarak belirlemek, ardından birkaç farklı senaryo oluşturmak ve son olarak gerçek banka koşullarıyla karşılaştırmak. Böylece uygulama, tek başına karar veren bir araç değil, dağınık düşünceleri sayısal bir çerçeveye taşıyan yardımcı hâline geliyor.
Kurulumdan önce hangi beklentiyi belirlemeli?
Bu uygulamayı açmadan önce kendime soracağım ilk şey, “Şu an hangi kararı netleştirmeye çalışıyorum?” olurdu. Cevap belirli bir kredi için aylık ödeme fikri edinmekse, kredi senaryosuna odaklanmak yeterli. Cevap birikimi nasıl değerlendireceğini düşünmekse, tek seferlik tutar ile düzenli katkı planını birbirine karıştırmadan ayrı ayrı ele almak daha açıklayıcı olur. Böyle bir başlangıç, hesaplama ekranını amaçsızca kurcalamak yerine sonuçları gerçek bir karara bağlamaya yardım eder.
İkinci pratik nokta, girdiğiniz değerleri bir kenara not etmek. Birkaç senaryo arasında geçiş yaparken hangi tutarı, vadeyi veya oranı değiştirdiğinizi unutmak kolaydır. Ben önce yalnızca bir değişkeni değiştirip diğerlerini sabit tutardım; böylece ortaya çıkan farkın nedenini daha rahat anlardım. Ardından daha gerçekçi bir alternatif için birden fazla değeri birlikte güncellerdim. Bu yöntem, özellikle düzenli birikim planında aylık katkının etkisini başlangıç tutarının etkisinden ayırmayı sağlar.
Bir başka yararlı kullanım, uygulamadaki yaklaşık hesabı banka görüşmesine hazırlık olarak görmektir. Önceden düşündüğüm ödeme sınırını ve aklımdaki vade aralığını netleştirirsem, bankanın sunduğu rakamları daha anlamlı sorularla karşılayabilirim: Toplam geri ödeme ne oluyor, hangi ek maliyetler var ve teklif hangi koşullara bağlı? Hesaplayıcı bu sorulara tek başına yanıt vermez; ancak görüşmeye daha hazırlıklı gitmemi sağlayabilir.
Alternatiflerle geçiş yapmanın gerçek bedeli
Basic Loan Calc’tan başka bir araca geçmek çoğu kullanıcı için teknik açıdan zor bir süreç değildir; asıl maliyet, alışkanlık ve karşılaştırma düzenini yeniden kurmaktır. Örneğin farklı bankaların hesaplama ekranlarında oran ve masraf ayrıntıları daha görünür olabilir, fakat her kurumun kendi ürün anlatımına göre ilerlemek gerekir. Bir elektronik tabloda ise senaryoları tamamen kişiselleştirebilirim; bunun karşılığında formülleri doğru kurma ve sonuçları güncel tutma sorumluluğu bana geçer.
Bu yüzden ben uygulamayı tek seçenek olarak değil, araştırmanın ilk basamağı olarak kullanmayı tercih ederim. İlk kaba senaryoları burada düşünüp, önemli görünen seçenekleri daha sonra banka kaynaklarıyla doğrulamak emek açısından dengeli bir yol. Eğer yalnızca ara sıra tek bir kredi veya birikim sorusu soruyorsam, kapsamlı bir bütçe uygulamasına geçmek gereksiz olabilir. Ancak her ay gelir-gider takibi yapmam, birden fazla borcu birlikte izlemem veya uzun dönemli nakit akışı planlamam gerekiyorsa daha geniş kapsamlı bir araç için harcayacağım öğrenme zamanı karşılığını verir.
Bu ayrım uygulamayı kimlerin atlaması gerektiğini de netleştiriyor. Sonucu doğrudan başvuruya dönüştüren, güncel kurum tekliflerini tek ekranda karşılaştıran ya da tüm hesaplarını otomatik izleyen bir hizmet arayanlar başka tür araçlara bakmalı. Buna karşılık, önce kendi bütçesi içinde makul bir aralık belirlemek ve seçeneklerini sakin biçimde düşünmek isteyen biri için bu sade hesaplama yaklaşımı daha az dikkat dağıtıcı olabilir.
Güvenli karar için son kontrol adımları
Bir simülasyonun ikna edici görünmesi, varsayımların doğru olduğu anlamına gelmez. Ben önemli bir karar öncesinde girdiğim oranı, vade biçimini ve katkı zamanlamasını tekrar kontrol eder; sonucu banka veya ilgili finans kuruluşunun gerçek koşullarıyla karşılaştırırdım. Mevduat hesabında vergi ve ürün koşullarını, kredi tarafında ise masraf ve sözleşme hükümlerini ayrıca sormak gerekir. Bu son kontrol, basit görünen bir hesap farkının bütçeyi şaşırtmasını önleyebilir.
Uygulama adının kısa açıklamasında kredi hesaplamasına vurgu yapılsa da benim için değerli tarafı, kredi ile birikim sorularını aynı yerde düşünmeye imkân vermesi. Bununla birlikte kapsamının odaklı kalması, her kullanıcı için artı değildir. Bir karar aracı olarak hızlı ve basit bir başlangıç arayanlara uygun; finansal geçmişini arşivlemek veya bütün hesaplarını yönetmek isteyenlere ise dar gelebilir.
Son değerlendirme
Basic Loan Calc’ı, finans dünyasının bütün ihtiyaçlarını karşılayan kapsamlı bir uygulama olarak değil, kredi ve mevduat kararlarının ilk hesabını kolaylaştıran odaklı bir araç olarak başarılı buluyorum. Kredi tahminiyle birlikte vadeli ve düzenli mevduat simülasyonlarını sunması, onu yalnızca taksit hesaplayan basit araçlardan biraz daha kullanışlı kılıyor. Ücretsiz yapısı ve sade amacı da hızlı denemeler için avantaj.
En büyük sınırı, ekrandaki tahminlerin gerçek banka teklifleriyle aynı şey olmaması. Masraf, vergi, oran değişikliği ve kişisel uygunluk gibi ayrıntılar kararın sonucunu değiştirebilir. Bu yüzden uygulamayı kullanan kişinin sonuçları kesin vaat gibi değil, araştırmayı yönlendiren yaklaşık göstergeler gibi değerlendirmesi gerekiyor.
Benim net tavsiyem şu: Kredi almadan veya birikimi vadeye bağlamadan önce birkaç farklı ihtimali görmek istiyorsanız Basic Loan Calc’ı deneyebilirsiniz. Özellikle “aylık yük mü, toplam maliyet mi?” veya “tek seferlik para mı, düzenli katkı mı?” sorularını anlamaya çalışırken faydalı. Fakat ayrıntılı bütçe yönetimi, banka karşılaştırması ya da profesyonel yatırım analizi arıyorsanız başka araçları da sürece dahil etmelisiniz. Doğru beklentiyle kullanıldığında, küçük ama işe yarayan bir finans karar yardımcısı.
Sıkça Sorulan Sorular
Basic Loan Calc nedir ve ne amaçla kullanılır?
Basic Loan Calc, kredi ve borç ödemelerini daha kolay tahmin etmek için kullanılan pratik bir hesaplama uygulamasıdır. Kredi tutarı, faiz oranı, vade ve ödeme sıklığı gibi bilgileri girerek yaklaşık taksit miktarını ve toplam geri ödeme tutarını görebilirsiniz. Uygulama, özellikle farklı kredi seçeneklerini karşılaştırmadan önce hızlı bir ön değerlendirme yapmak isteyen kullanıcılar için faydalıdır.
Basic Loan Calc ile hesaplanan sonuçlar kesin midir?
Uygulamada gösterilen sonuçlar, girdiğiniz bilgiler ve seçtiğiniz hesaplama yöntemine göre oluşturulan tahmini değerlerdir. Bankaların dosya masrafı, sigorta, vergi, komisyon, değişken faiz veya özel kampanya koşulları gibi ek unsurları hesaba katılmayabilir. Bu nedenle uygulamadaki rakamları finansal kararın tek kaynağı olarak görmemeli, başvuru öncesinde ilgili bankanın resmi ödeme planını mutlaka kontrol etmelisiniz.
Basic Loan Calc kullanmak için hangi bilgilere ihtiyaç vardır?
Genellikle hesaplama yapabilmek için kredi anaparası, faiz oranı ve geri ödeme süresi gibi temel bilgileri girmeniz gerekir. Bazı hesaplama seçeneklerinde aylık veya yıllık faiz oranı, ödeme aralığı ve başlangıç tarihi gibi ek alanlar da bulunabilir. Doğru sonuçlara yaklaşmak için faiz oranının aylık mı yıllık mı olduğunu dikkatle kontrol etmeniz ve tüm değerleri doğru biçimde girmeniz önemlidir.
Basic Loan Calc farklı kredi türleri veya ödeme planları için kullanılabilir mi?
Basic Loan Calc, temel kredi taksiti ve geri ödeme hesaplamaları için tasarlanmışsa konut, taşıt, ihtiyaç veya kişisel kredi gibi farklı senaryolarda yaklaşık sonuçlar sunabilir. Ancak her kredi türünün hesaplama yöntemi aynı olmayabilir. Özellikle değişken faizli, balon ödemeli, erken ödeme avantajlı veya düzensiz taksitli kredilerde uygulamanın sunduğu standart hesaplama gerçeği tam olarak yansıtmayabilir.
Basic Loan Calc kullanırken güvenlik ve gizlilik açısından nelere dikkat edilmelidir?
Kredi hesaplamak için çoğunlukla yalnızca tutar, faiz ve vade gibi finansal parametreler yeterlidir; banka şifresi, kart bilgisi veya kimlik numarası girmeniz gerekmemelidir. Uygulamayı kullanmadan önce istediği izinleri incelemeniz ve gereksiz erişim taleplerine karşı dikkatli olmanız iyi olur. Ayrıca uygulamanın güncel sürümünü resmi mağazalardan indirmeniz, kişisel bilgilerinizi paylaşmamanız ve sonuçları resmi banka kanallarıyla doğrulamanız önerilir.